Formulaires 2033-B et 2033-C LMNP — Guide 2026
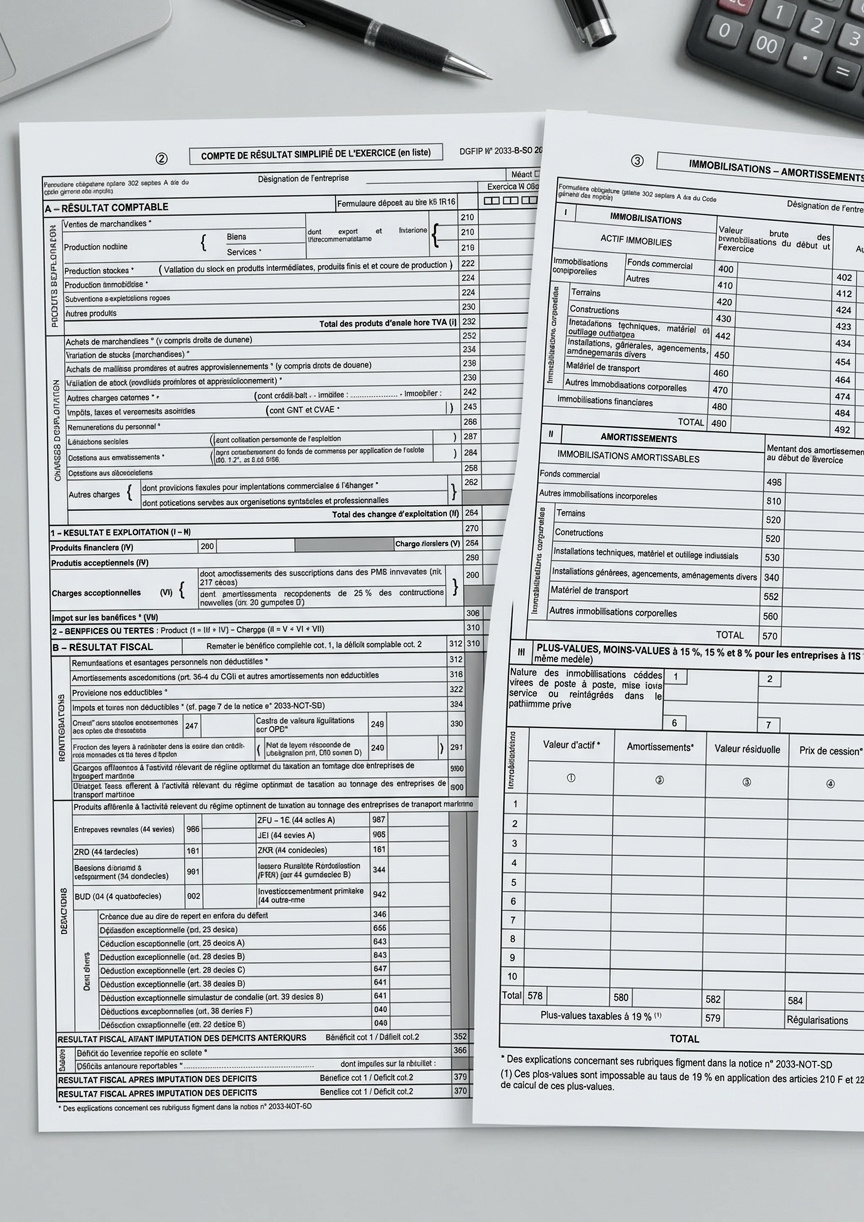
Le 2033-B est le compte de résultat LMNP, le 2033-C le tableau des immobilisations. Ensemble, ils doivent être parfaitement cohérents.
Apporter un regard métier pour sécuriser les choix structurants.
Régime réel2033-B2033-CMis à jour juillet 2026
Formulaires 2033-B et 2033-C en LMNP : compte de résultat et immobilisations
Le 2033-B est le compte de résultat de votre activité LMNP. Le 2033-C est le tableau des immobilisations. Ensemble, ils documentent comment vos revenus locatifs ont été calculés et comment vos actifs ont évolué. L'administration les recoupe systématiquement — toute incohérence est un signal de contrôle.
Le 2033-B : le compte de résultat LMNP
Le 2033-B répond à une question simple : comment le résultat fiscal s'est-il construit sur l'exercice ? Il liste ce qui est entré (loyers) et ce qui a été déduit (charges, amortissements), pour aboutir au résultat imposable.
Structure du 2033-B
| Section | Ce qui y figure | Points de vigilance |
|---|---|---|
| Produits d'exploitation | Loyers encaissés + charges locatives refacturées | Rattachement à la bonne période (comptabilité d'engagement) |
| Charges d'exploitation | Charges de copropriété, assurance, frais de gestion, CFE, taxe foncière | Ne pas inclure le capital remboursé (non déductible) |
| Charges financières | Intérêts d'emprunt uniquement | Intérêts ≠ mensualité totale |
| Dotations aux amortissements | Amortissement déduit cette année (plafonné) | Doit correspondre au cumul du 2033-C |
| Résultat fiscal | Produits − charges − amortissements | Base du 2031 SD |
La dotation aux amortissements qui figure en 2033-B est le montant effectivement déduit — pas le montant théorique calculé dans votre plan. Si l'amortissement a été plafonné, seule la fraction déduite apparaît ici.
Exemple chiffré — 2033-B
| Ligne 2033-B | Montant |
|---|---|
| Loyers encaissés | 12 600 € |
| Charges de copropriété | − 1 200 € |
| Taxe foncière | − 800 € |
| Assurance PNO | − 350 € |
| Frais de gestion | − 480 € |
| CFE | − 220 € |
| Intérêts d'emprunt | − 2 100 € |
| Dotation amortissements (plafonnée) | − 6 800 € |
| Résultat fiscal | 650 € |
Le 2033-C : le tableau des immobilisations
Le 2033-C documente l'historique complet de chaque actif : valeur d'entrée, amortissements pratiqués année après année, valeur nette comptable, et mouvements survenus sur l'exercice (acquisitions, cessions, mises au rebut).
Structure du 2033-C
| Colonne | Ce qu'elle contient |
|---|---|
| Désignation | Nom du composant ou de l'actif (ex : gros œuvre, mobilier, travaux cuisine) |
| Date d'entrée | Date de première mise en service ou de réalisation des travaux |
| Valeur d'origine | Coût d'acquisition ou valeur immobilisée à l'entrée |
| Amortissements antérieurs | Cumul des dotations déduites sur les exercices précédents |
| Dotation de l'exercice | Amortissement déduit cette année (cohérent avec 2033-B) |
| Cumul à la clôture | Total des amortissements depuis l'origine |
| Valeur nette comptable | Valeur d'origine − cumul amortissements |
Exemple — composants d'un appartement acquis en 2023
| Composant | Valeur d'origine | Cumul N-1 | Dotation N | Cumul N | VNC |
|---|---|---|---|---|---|
| Gros œuvre | 99 000 € | 3 960 € | 1 980 € | 5 940 € | 93 060 € |
| Toiture | 16 500 € | 1 320 € | 660 € | 1 980 € | 14 520 € |
| Installations techniques | 24 750 € | 2 475 € | 1 238 € | 3 713 € | 21 037 € |
| Agencements intérieurs | 24 750 € | 4 125 € | 2 063 € | 6 188 € | 18 562 € |
| Mobilier | 8 000 € | 2 286 € | 1 143 € | 3 429 € | 4 571 € |
| Total immobilisations | 173 000 € | 14 166 € | 7 084 € | 21 250 € | 151 750 € |
Le recoupement critique entre 2033-B et 2033-C
C'est le premier point vérifié par l'administration en cas de contrôle. La règle est simple et absolue :
Dotation déduite en 2033-B = Somme des dotations de l'exercice en 2033-C
ET
Cumul à la clôture en 2033-C = Cumul N-1 + Dotation N
Tout écart, même de quelques euros, est un signal de contrôle automatique. Il peut résulter d'une erreur de saisie, d'un changement de logiciel mal géré, ou d'un arrondi non cohérent.
Erreurs fréquentes sur le 2033-B et 2033-C
| Erreur | Impact | Risque |
|---|---|---|
| Capital remboursé inclus dans les charges | Résultat sous-évalué | Redressement sur montant des droits |
| Amortissement du terrain inclus | Dotation gonflée artificiellement | Redressement direct + pénalités |
| Dotation 2033-B ≠ somme 2033-C | Incohérence inter-feuillets | Signal de contrôle automatique |
| Cumul 2033-C N ≠ cumul N-1 + dotation N | Rupture de traçabilité | Signal de contrôle automatique |
| Loyers rattachés à la mauvaise période | Résultat d'un exercice faussé | Décalage inter-exercices détectable |
| Travaux d'amélioration passés en charges | Déficit artificiel | Requalification en immobilisation + pénalités |
Ce qu'il faut retenir
- ✓Cohérence 2033-B / 2033-C garantie automatiquement
- ✓Tableau des immobilisations mis à jour en temps réel
- ✓Télétransmission EDI avec accusé de réception
Recevez nos conseils pour optimiser votre LMNP
Guides pratiques, mises à jour fiscales et bonnes pratiques pour gérer votre location meublée plus simplement.